С 1 октября 2026 года семейная ипотека на квартиру в Подмосковье для семьи с одним ребёнком подорожала до 12%, а на строительство дома осталась под 6% — одинаково для семьи с одним ребёнком и для многодетной. Главное условие программы прежнее: хотя бы одному ребёнку на дату договора не исполнилось 7 лет. Ставка на квартиру теперь зависит от числа детей и региона, на ИЖС и покупку участка под стройку — нет. Ниже — новая шкала ставок, расчёт платежей, кому стройка в ипотеку подходит и кому нет, и 7 шагов, чтобы пройти банк с проектом дома.1
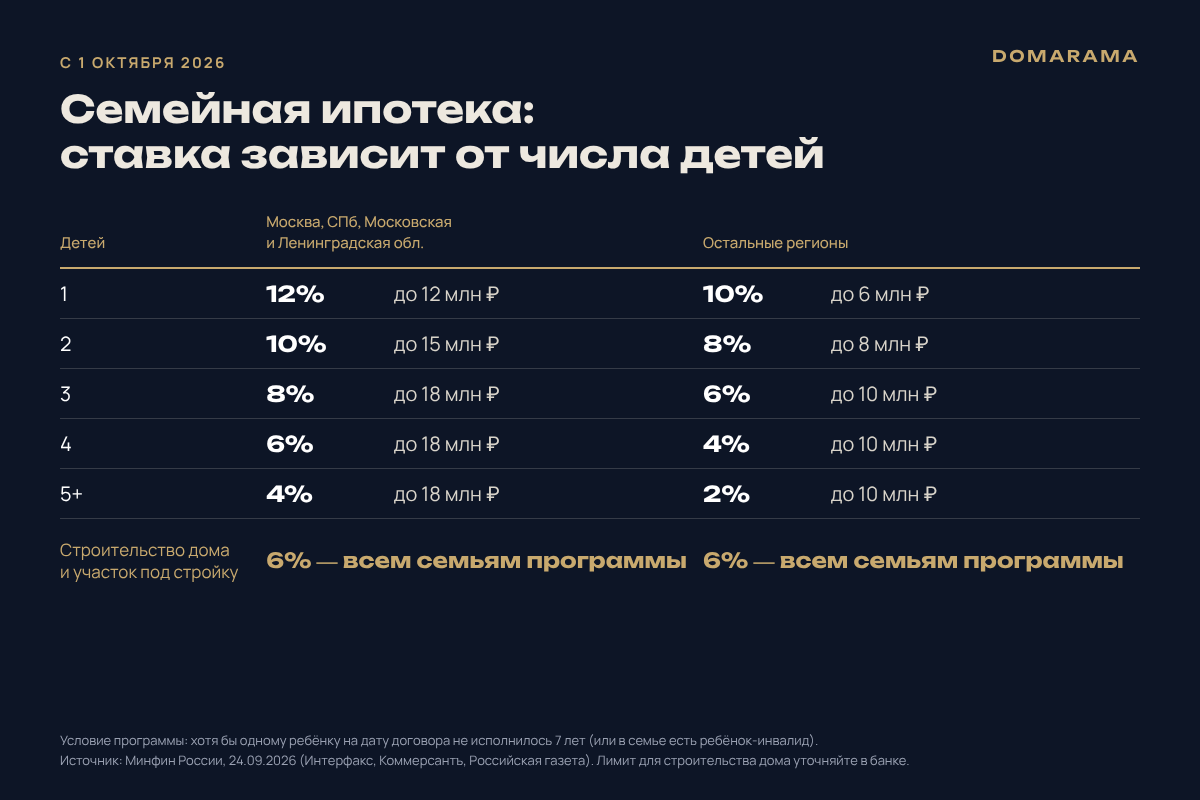
Семейная ипотека с 1 октября 2026: новая шкала ставок
Ставка и лимит теперь зависят от двух вещей — сколько в семье детей и в каком регионе жильё. Москва, Санкт-Петербург, Московская и Ленинградская области — отдельная, «столичная» шкала: ставки там на 2 п. п. выше, а лимиты больше.
| Детей в семье | Москва, Санкт-Петербург, Московская и Ленинградская обл. | Остальные регионы |
|---|---|---|
| 1 | 12%, до 12 млн ₽ | 10%, до 6 млн ₽ |
| 2 | 10%, до 15 млн ₽ | 8%, до 8 млн ₽ |
| 3 | 8%, до 18 млн ₽ | 6%, до 10 млн ₽ |
| 4 | 6%, до 18 млн ₽ | 4%, до 10 млн ₽ |
| 5 и больше | 4%, до 18 млн ₽ | 2%, до 10 млн ₽ |
| Строительство дома, участок под стройку | 6% | 6% |
Источник 2
Новые условия касаются только договоров, подписанных с 1 октября 2026 года. Если ипотека оформлена раньше, ставка определяется вашим договором.3
Что осталось: 6% на строительство дома для всех семей программы
Льготная ставка на индивидуальное жилищное строительство — 6% для всех семей-участниц программы. Это касается строительства дома, его завершения и покупки участка с последующей стройкой.4
Остались и базовые правила участия. Программу можно получить, если хотя бы одному ребёнку не исполнилось 7 лет на дату договора или в семье есть ребёнок-инвалид до 18 лет. Первоначальный взнос — по-прежнему от 20%, в него можно направить материнский капитал: с 1 октября требования к взносу не изменились. Минфин сообщил, что программа действует до конца 2030 года.5
С 1 февраля 2026 года действует правило «один льготный кредит на семью»: супруги оформляют ипотеку вместе, созаёмщиками. Второй льготный кредит возможен только после погашения первого и рождения ещё одного ребёнка.6
Что изменилось для ИЖС: субсидия только на 15 лет
Государство теперь субсидирует ставку не дольше 15 лет — это касается и строительства. Банк получает из бюджета разницу между рыночной и льготной ставкой только в этот период. Какой будет ставка после 15 лет, Минфин не уточнил: смотрите условия своего кредитного договора.7
Отдельного лимита для строительства дома в сообщениях Минфина нет. Применит ли банк к ИЖС лимиты общей шкалы (для Подмосковья — от 12 до 18 млн ₽ в зависимости от числа детей), лучше уточнить до подачи заявки.8
Сколько это в рублях: квартира под 12% и дом под 6%
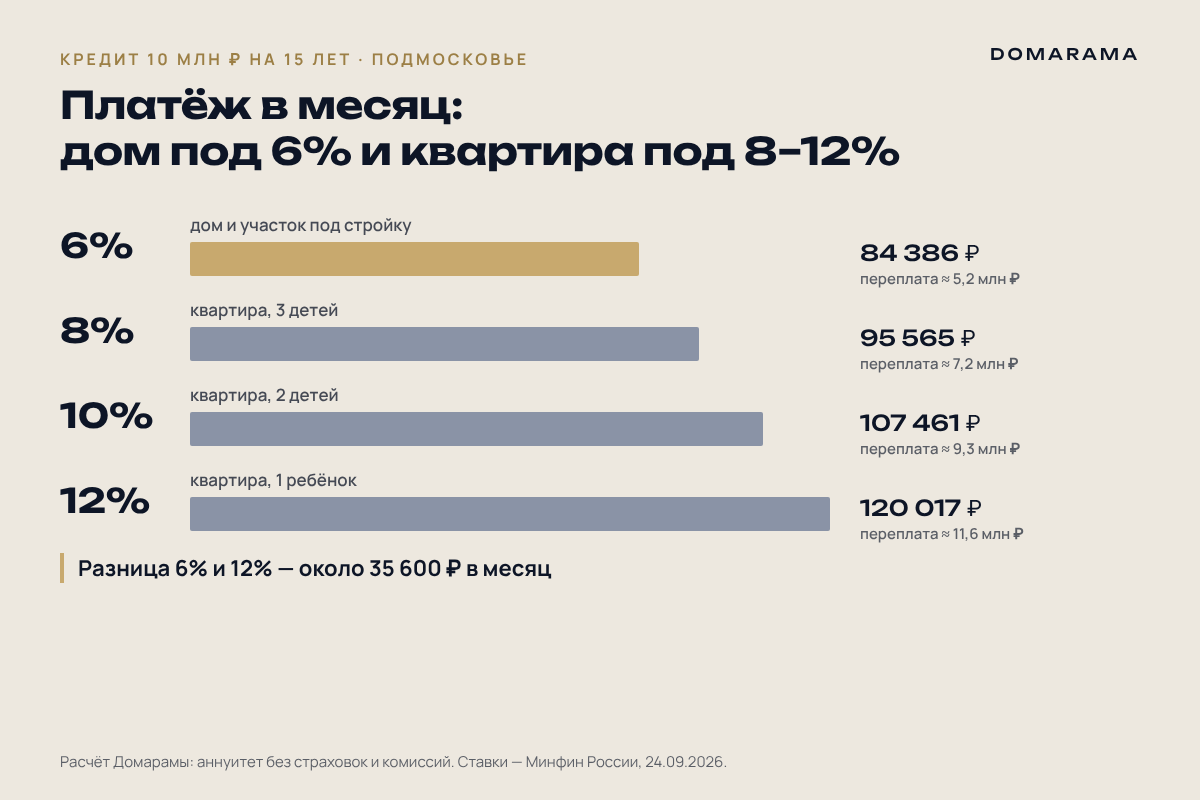
При кредите 10 млн ₽ на 15 лет дом под 6% обходится примерно на 35 600 ₽ в месяц дешевле квартиры под 12%. Мы посчитали обычный аннуитетный платёж для семьи в Подмосковье — без страховок и комиссий, на срок субсидирования.
| Ставка | Кому достаётся в Подмосковье | Платёж в месяц | Переплата за 15 лет |
|---|---|---|---|
| 6% | дом и участок под стройку — любая семья | ≈ 84 400 ₽ | ≈ 5,2 млн ₽ |
| 8% | квартира, трое детей | ≈ 95 600 ₽ | ≈ 7,2 млн ₽ |
| 10% | квартира, двое детей | ≈ 107 500 ₽ | ≈ 9,3 млн ₽ |
| 12% | квартира, один ребёнок | ≈ 120 000 ₽ | ≈ 11,6 млн ₽ |
Источник 9
За 15 лет разница между 6% и 12% — больше 6 млн ₽ переплаты. Для семьи с одним ребёнком это весомый аргумент в пользу дома. Но сравнивать нужно полные расходы: у дома есть участок, подключение коммуникаций и содержание, которых нет у квартиры.
На квартиру тоже можно получить 6%. По разъяснению Минфина, базовая ставка сохраняется, если первоначальный взнос — 50% стоимости жилья и больше. Второй путь: в течение первого года выплатить 50% стоимости жилья или 50% суммы кредита и рефинансировать его.10
Кому строить в ипотеку стало выгоднее, а кому — нет
Больше всех выигрывает семья с одним-двумя детьми, которая выбирала между квартирой в Подмосковье и домом. Для неё разрыв в ставках — 4–6 п. п. в пользу дома.
Для многодетных разницы почти нет. В Подмосковье семья с четырьмя детьми получает 6% и на квартиру, а с пятью — 4%, то есть меньше, чем на стройку. В других регионах 6% на квартиру дают уже с тремя детьми.
Стройка в ипотеку подойдёт не всем. У дома дольше путь до заселения: нужны участок, проект, подрядчик и время на саму стройку. Сроки у подрядчиков сильно различаются, поэтому, когда решаете вопрос с ипотекой, заранее узнайте реальный срок строительства и заложите его в расчёт: всё это время вы можете платить и за аренду, и по кредиту.11
Как изменения повлияют на рынок Москвы и Подмосковья
Перед изменениями семьи поспешили оформить ипотеку по старым условиям. В сентябре 2026 года Сбербанк выдал 445,5 млрд ₽ ипотеки — рекорд года и на 65,8% больше, чем в августе. Выдачи на новостройки выросли почти вдвое, на строительство частных домов — на 73,5%.12
Новостройки в Москве: спрос снизится, цены вряд ли упадут. Главный удар приходится на семьи с одним ребёнком: по данным Интерфакса, на них приходится около 60% сделок по программе. В ЦИАН ожидают, что продажи новостроек могут упасть как минимум на треть (Елена Бобровская), а число сделок по итогам года — на 25–30% к средним значениям (Алексей Попов). При этом резкого снижения цен эксперты не ждут: застройщики работают по финансовым моделям, согласованным с банками (Роман Родионцев, Est-a-Tet), а часть из них сохраняет 6% за счёт собственного субсидирования (Ирина Доброхотова, bnMAP.pro).13
Вторичка, Новая Москва и Подмосковье: сюда уйдёт часть спроса. Олег Репченко (IRN.RU) считает, что для семей с одним-двумя детьми городская семейная ипотека почти потеряла смысл и переток покупателей с новостроек на вторичное жильё продолжится. В «Главстрое» и «Миэле» и без того видят, как покупатели переключаются на Новую Москву и Подмосковье, где квартиры заметно дешевле.14
Частные дома: интерес вырастет, но не взрывом. Банки уже видят рост: по данным ДОМ.РФ, за январь–июль 2026 года выдано около 22 тыс. кредитов на строительство частных домов — на 65% больше, чем годом ранее. Анатолий Нестеров (ТСТН) допускает рост спроса на ИЖС примерно на 20% уже в этом году. В NF Group прогнозируют, что за год в Московском регионе участки подорожают на 5–10%, а готовые дома — на 7–12%. Есть и сдержанные оценки: в ПСБ напоминают, что семье с небольшим первоначальным капиталом квартира даже под более высокий процент может оказаться доступнее, а в «Абсолют Банке» считают, что больше всего выиграют дома рядом с городом.15
Как устроена ипотека на строительство: эскроу и подрядчик
По условиям программы строить дом своими силами (хозспособом) нельзя. Нужен договор подряда с компанией или ИП с расчётами через счёт эскроу. Какие подрядчики и какие условия подходят вашему банку, уточните заранее.16
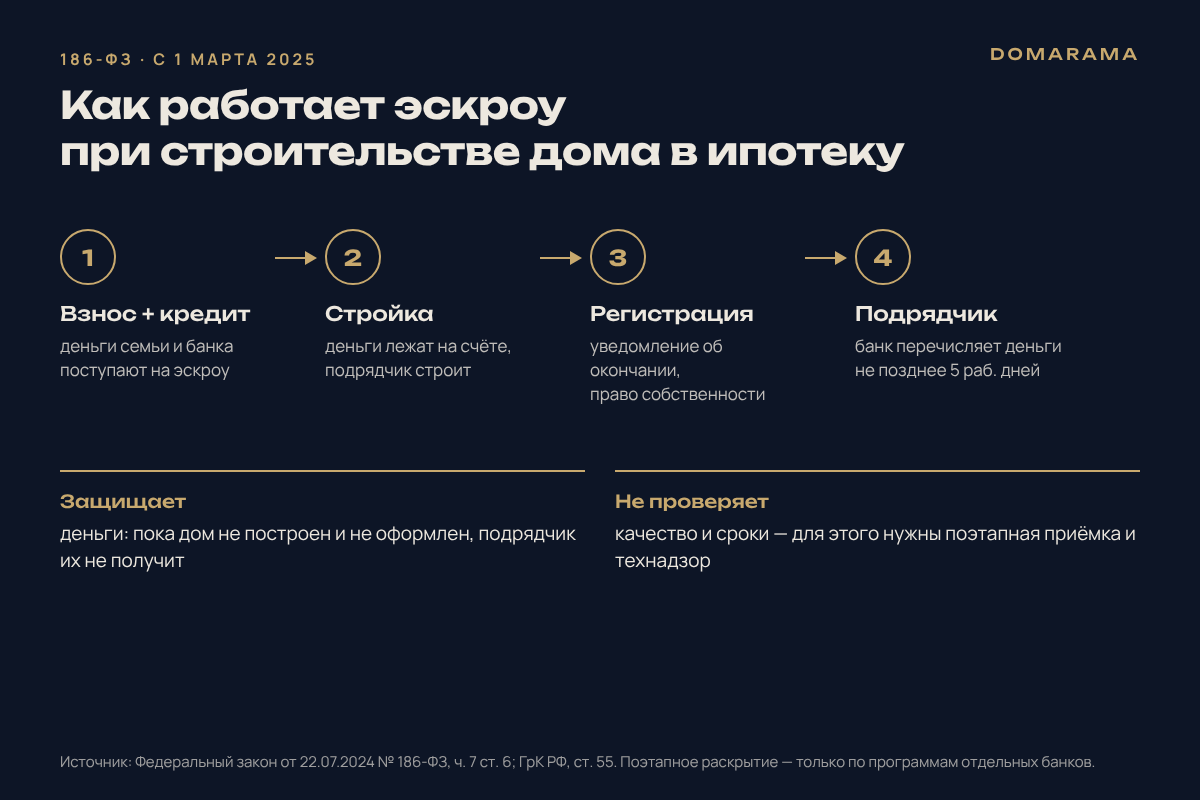
С 1 марта 2025 года действует закон о строительстве жилых домов по договорам подряда с эскроу (Федеральный закон от 22.07.2024 № 186-ФЗ). Ваши деньги и деньги банка лежат на счёте эскроу всю стройку. Подрядчик получает их после завершения дома и регистрации вашего права собственности: банк перечисляет средства не позднее 5 рабочих дней после того, как подрядчик представит сведения о регистрации (ч. 7 ст. 6 186-ФЗ).17
Поэтапного раскрытия эскроу в законе нет. Отдельные банки делают его по своим программам — за фундамент, стены, готовый дом. Условия смотрите в программе конкретного банка.18
Подрядчик по такому договору обязан размещать сведения о себе и о договорах в единой информационной системе жилищного строительства (ЕИСЖС, ст. 4 186-ФЗ). За неразмещение или неполное размещение ст. 13.19.3 КоАП РФ предусматривает для организации штраф от 50 до 200 тыс. ₽.19
Для вас это значит: эскроу защищает деньги — пока дом не построен и не оформлен, подрядчик их не получит. Чего эскроу не даёт: он не проверяет качество работ и не защищает от задержек. Поэтому его дополняют поэтапной приёмкой и технадзором.
Как пройти банк с проектом дома: 7 шагов
Сначала предодобрение и проверка участка, потом подрядчик и смета, в конце — договоры и эскроу. Документы у банков отличаются, порядок у всех похож.
- Проверьте право на программу. Ребёнок младше 7 лет на дату договора (или ребёнок-инвалид), оба супруга готовы стать созаёмщиками, в семье нет другого кредита по семейной ипотеке.
- Получите предодобрение. Банк назовёт сумму, а вы поймёте реальный бюджет на участок и дом. Сразу спросите, какой лимит банк применяет к ИЖС после 1 октября и какая ставка будет после 15 лет.
- Проверьте участок. Как правило, банки требуют вид разрешённого использования «для ИЖС» и отсутствие обременений. Посмотрите правила землепользования и застройки: отступы, допустимую этажность.
- Выберите подрядчика, с которым банк работает. Спросите компанию, аккредитована ли она в вашем банке и размещает ли сведения в ЕИСЖС. Если аккредитации нет — сколько она займёт.
- Согласуйте проект и смету. Как правило, банк проверяет, что цена договора подряда покрывается кредитом и взносом, а дом подходит под понятие ИЖС: отдельно стоящий, не выше трёх надземных этажей и 20 м.
- Подайте уведомление о планируемом строительстве. Для ИЖС разрешение на строительство не нужно — достаточно уведомления по ст. 51.1 Градостроительного кодекса. После стройки подаётся уведомление об окончании строительства (ст. 55 ГрК РФ): без него не зарегистрировать право собственности, а значит, не раскрыть эскроу.
- Подпишите кредитный договор, договор подряда и откройте эскроу. Проверьте, что в договоре подряда есть график этапов, порядок приёмки и срок окончания стройки.20
Частые ошибки
Три ошибки встречаются чаще всего, и все они стоят денег или времени.
- Подписать договор с подрядчиком до одобрения банка. Если банк не согласует подрядчика или смету, договор придётся переделывать.
- Ориентироваться на обзоры до 1 октября. Многие статьи в выдаче показывают лимиты 12 и 6 млн ₽ без учёта числа детей.
- Считать, что весь срок кредита будет 6%. Субсидия ограничена 15 годами — спросите банк, что записано в договоре на остаток срока.21
Что делать сейчас
Если у вас один-два ребёнка и вы выбирали между квартирой в Подмосковье и домом, пересчитайте бюджет: на стройку ставка ниже на 4–6 п. п. Ипотека на строительство дома в 2026 году начинается с предодобрения и вопроса банку о лимите для ИЖС, потом — участок и подрядчик.
Вопросы и ответы
Можно ли взять семейную ипотеку на строительство дома под 6% с одним ребёнком?
Да, по условиям программы с 1 октября 2026 года ставка 6% на строительство дома и покупку участка под стройку не зависит от числа детей и региона. Нужно, чтобы хотя бы одному ребёнку не исполнилось 7 лет (или в семье был ребёнок-инвалид). Одобрение и сумму кредита определяет банк.
Изменится ли ставка по ипотеке, взятой до 1 октября?
По сообщению Минфина — нет: новые условия касаются только договоров, заключённых с 1 октября 2026 года.
Можно ли по семейной ипотеке ИЖС в 2026 году строить самому?
По условиям программы — нет. Нужен договор подряда с компанией или ИП с расчётами через счёт эскроу.
Подешевеют ли квартиры в Москве после 1 октября 2026 года?
Резкого снижения цен эксперты не ждут: спрос на новостройки снизится, но застройщики держат цены, а часть из них компенсирует ставку собственными программами. Часть покупателей, по их оценкам, уйдёт на вторичный рынок, в Новую Москву и Подмосковье.
Когда подрядчик получит деньги с эскроу?
По 186-ФЗ — после завершения стройки и регистрации права собственности на дом. Поэтапное раскрытие — решение конкретного банка, а не требование закона.
Будет ли ставка 6% весь срок кредита?
Субсидия действует не дольше 15 лет; ставку на остаток срока уточняйте в кредитном договоре.
Статья носит информационный характер и не является финансовой консультацией. Условия программы и решение по кредиту уточняйте в своём банке. Данные актуальны на 9 октября 2026 года.
Думаете о доме вместо квартиры?
Расскажем, из чего складывается стоимость дома из газобетона, и поможем прикинуть бюджет под ваш участок.
Источники
- Минфин России, сообщение от 24.09.2026 (Интерфакс, Коммерсантъ, Ведомости); решение Минфина № 25-67381-01850-Р от 22.09.2026 (Гарант, обзор «Что изменится с 1 октября 2026»)
- Минфин через Интерфакс (24.09.2026), Коммерсантъ, Ведомости (24.09.2026)
- Интерфакс, 24.09.2026; Lenta.ru, 25.09.2026
- Минфин через Интерфакс и Коммерсантъ (24.09.2026); Lenta.ru, 25.09.2026 — «на строительство своего дома, завершение стройки или на покупку земли с последующим возведением жилья ставка остаётся на уровне 6 процентов»
- Коммерсантъ, 24.09.2026; Lenta.ru, 25.09.2026 и 01.10.2026 (ребёнок до 7 лет, ребёнок-инвалид, взнос от 20% без изменений, маткапитал, срок до 31.12.2030); Главкнига, «Условия семейной ипотеки с 01.10.2026» (взнос минимум 20%, ребёнок до 7 лет)
- Информация Минфина России «Изменения в программе „Семейная ипотека“ в 2026 году» (КонсультантПлюс); РБК Недвижимость о правилах с 01.02.2026
- Минфин через Интерфакс, Коммерсантъ (24.09.2026) — «максимальный срок субсидирования кредита будет ограничен 15 годами»; Lenta.ru, 01.10.2026
- Интерфакс, Коммерсантъ, Lenta.ru — отдельный лимит для ИЖС не указан
- расчёт по формуле аннуитета на ставках из шкалы Минфина (Интерфакс, 24.09.2026)
- РБК Недвижимость, 30.09.2026, со ссылкой на пресс-службу Минфина
- сравнение по шкале Минфина
- Алексей Лейпи, директор департамента «Домклик» Сбербанка, через АСН-инфо, 08.10.2026
- Москва 24, 25.09.2026 (Бобровская, данные Интерфакса); РИА Недвижимость, 05.10.2026 (Попов, Родионцев, Доброхотова)
- РИА Недвижимость, 05.10.2026 (Репченко, Елизавета Родина — «Главстрой», Анастасия Белова — «Миэль»)
- «Газета.Ру», 06.10.2026 (Нестеров, данные ДОМ.РФ); «Эксперт», 06.10.2026 (Татьяна Алексеева — NF Group, Лаура Кузнецова — ПСБ, Виталий Костюкевич — «Абсолют Банк»)
- РБК Недвижимость, 17.02.2026; разъяснение механизма 186-ФЗ на портале госуслуг
- 186-ФЗ (Российская газета, КонсультантПлюс)
- 186-ФЗ ; АБН 24, 09.09.2026
- 186-ФЗ, ст. 4; КоАП РФ, ст. 13.19.3 (КонсультантПлюс, ред. от 26.07.2026)
- ГрК РФ, п. 39 ст. 1 (понятие объекта ИЖС), ст. 51.1, ст. 55 ; РБК Недвижимость, 17.02.2026 ; правила с 01.02.2026 (Минфин, РБК)
- Минфин, 24.09.2026 (Интерфакс, Коммерсантъ) ; РБК Недвижимость, 17.02.2026 — пример статьи со старыми лимитами